Casino Gewinne versteuern 2026: Wann ein Gewinn steuerfrei bleibt und wann nicht
 Verfügbar in DE
Eine kurze Orientierung vorweg, weil sie das ganze Dokument ordnet: In Deutschland sind Gewinne aus Glücksspielen für Freizeitspielerinnen und Freizeitspieler in aller Regel steuerfrei, sofern sie bei einem Anbieter mit deutscher Erlaubnis erzielt wurden. Die entscheidende Trennlinie verläuft daher nicht zwischen „kleinem Gewinn“ und „großem Gewinn“, sondern zwischen lizenziertem und nicht lizenziertem Spiel. Wer bei einem Anbieter ohne GGL-Erlaubnis spielt, löst nicht primär ein Steuerproblem aus, sondern ein strafrechtliches nach § 285 StGB. Wer gewinnt, fragt sich also zuerst, ob der Anbieter überhaupt erlaubt ist. Erst danach lohnt der Blick in die Steuererklärung.
Stand der Daten: 23 September 2026, abgeglichen gegen die Whitelist der Gemeinsamen Glücksspielbehörde der Länder und deren Tätigkeitsbericht 2025.
Inhaltsverzeichnis
- Wie Gewinne auf dem Smartphone sichtbar werden
- Welche Spiele und Anbieter die Gewinnhöhe bestimmen
- Funktionsweise: Wann aus einem Spielgewinn ein steuerlich relevantes Ereignis wird
- Vergleich: Wie 8 Anbieter mit Gewinnen und ihrer Dokumentation umgehen
- Überblick: Lizenzierte Anbieter im Vergleich
- Wie das deutsche Lizenzsystem funktioniert
- Welche Regeln den Spielerschutz betreffen
- Zahlungswege und Auszahlungsgeschwindigkeit
- Was es wirklich kostet, einen Bonus freizuspielen
- Was das Jahr 2026 an Veränderungen gebracht hat
- Was ein Gewinn wirklich mit der Steuer macht
- Welche Belege die Auszahlung liefert
- Was die Begriffe hinter den Anbieternamen bedeuten
- Häufige Fragen zum Thema Casino Gewinne versteuern
Wie Gewinne auf dem Smartphone sichtbar werden
Wer unterwegs spielt, sieht einen Gewinn zuerst als Zahl in der App. Bei den lizenzierten Anbietern, deren Plattformen auch als mobile Variante laufen, taucht der Betrag in derselben Echtzeit-Ansicht auf, in der das Spiel selbst dargestellt wird – mit Echtgeld- und Bonusguthaben getrennt. Diese Trennung ist kein Detail, sondern Teil der Dokumentationspflicht: Gewinne aus echtem Geld und Gewinne aus Bonusaktionen werden im Spielerkonto unterschiedlich geführt, und genau diese Trennung muss später gegenüber dem Finanzamt erklärbar sein.
Was die mobile Darstellung nicht leistet, ist eine eigene Bescheinigung. Wer einen Gewinn auszahlt, bekommt ihn als reguläre Buchung – und erst in der Transaktionshistorie des Spielerkontos erscheinen die für eine spätere Erklärung nötigen Angaben. Dazu gehören das Datum der Gewinnrunde, der Slot-Titel und der Bruttobetrag vor Auszahlung. Die App ist damit kein Beleg im steuerlichen Sinn, sondern der Ort, an dem die Belege entstehen.
Welche Spiele und Anbieter die Gewinnhöhe bestimmen
Die Spielauswahl hat unmittelbare Folgen für die Frage, wie hoch ein Gewinn überhaupt ausfallen kann – und damit, ab wann die Auszahlung überhaupt auf dem Konto auffällt. Lizenzierte Plattformen in Deutschland decken zwei klar getrennte Produktkategorien ab: virtuelle Automatenspiele mit bundesweiter GGL-Erlaubnis und Online-Casinospiele mit Erlaubnis eines einzelnen Bundeslandes.
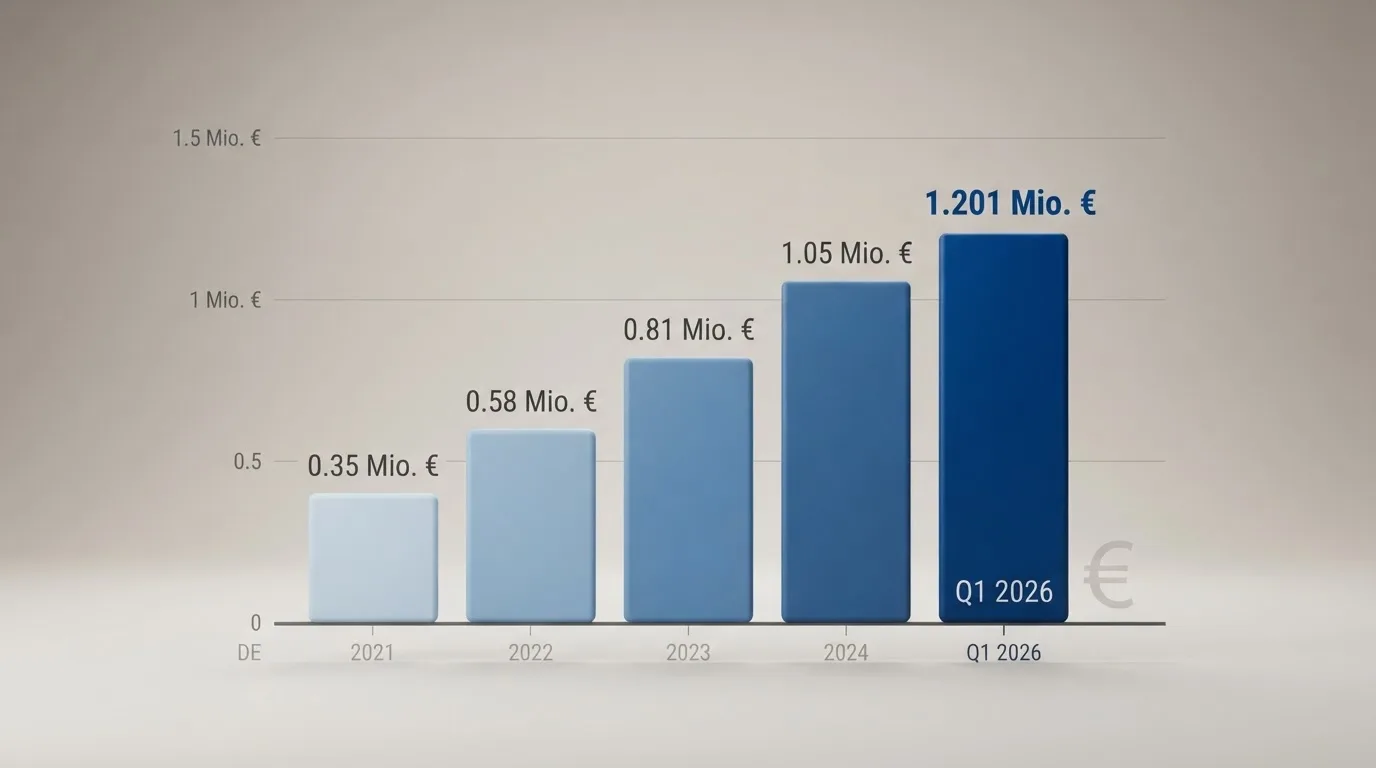
Slots und virtuelle Automatenspiele machen das größte Segment aus. Die GGL-Whitelist führt hier mit Stand 07.09.2026 genau 34 Einträge – also Anbieter, die Automatenspiele mit bundesweiter Erlaubnis anbieten dürfen. Der Marktmonitor der GGL beziffert die Spieleinsätze in diesem Segment für Q1 2026 mit 1.201 Mio. € und für Q2 2026 mit 1.214 Mio. €. Slots sind damit der umsatzstärkste Bereich im lizenzierten Online-Glücksspiel, was sich auch in der Zahl der Anbieter mit Slots-Erlaubnis niederschlägt.
Online-Casinospiele sind der kleinere, föderal organisierte Bereich. Hier listet die Whitelist nur 5 Einträge, und alle 5 sind nicht bei der GGL angesiedelt, sondern auf Landesebene lizenziert: Merkur Bets Malta, NOVOLINE.DE GmbH, Skill On Net und Tipico Karlsruhe unter schleswig-holsteinischer Zuständigkeit sowie die Staatliche Lotterie- und Spielbankverwaltung unter bayerischer Zuständigkeit. Online-Casinospiele sind damit in Deutschland nur dort erlaubt, wo ein einzelnes Bundesland den Betrieb genehmigt – ein gravierender Unterschied zu den Slots, die bundesweit einheitlich zugelassen sind.
Für die Spielauswahl auf den lizenzierten Plattformen heißt das: Anbieter mit Slots-Erlaubnis dürfen keine Tischspiele anbieten – das untersagt § 22a Abs. 11 GlüStV 2021 ausdrücklich. Wer Roulette oder Blackjack online spielen will, ist auf die fünf lizenzierten Casino-Plattformen der Länder angewiesen, und deren Spielekatalog ist deutlich kleiner als das, was ein reiner Slots-Anbieter zeigen darf. Die Betreiber tragen dem Rechnung, indem sie sich selbst „Online-Spielothek“ oder „Online-Spielbank“ nennen – das Wort „Casino“ taucht im sichtbaren Fließtext der Lizenzinhaber fast nie auf, obwohl es im SEO-Titel vereinzelt wiederzufinden ist.
Funktionsweise: Wann aus einem Spielgewinn ein steuerlich relevantes Ereignis wird
Ein Spielgewinn entsteht in dem Moment, in dem der Slot oder das Tischspiel ihn auszahlt – das ist trivial. Nicht trivial ist die Frage, was danach passiert, wenn der Gewinn das Spielerkonto verlässt. Hier entscheidet sich, ob der Betrag in einer Steuererklärung auftauchen muss.
Gewinne aus echtem Geld werden bei einem lizenzierten Anbieter direkt auf das Spielerkonto gebucht, ohne dass ein Abzug vorgenommen wird. Für Freizeitspielerinnen und Freizeitspieler sind diese Gewinne nach § 3 Nr. 38 EStG nicht steuerbar – Glücksspielgewinne gehören zu den Einkünften, die das Einkommensteuergesetz ausdrücklich ausklammert, solange sie nicht aus einer gewerblichen Spielertätigkeit stammen. Die Auszahlung auf das Bankkonto ist deshalb keine steuerlich relevante Übertragung, sondern eine ganz normale Rückführung eigener Mittel zuzüglich Gewinn.
Gewinne aus Freispielen oder Bonusaktionen sehen auf den ersten Blick genauso aus, sind aber an Bedingungen geknüpft. Der Anbieter schreibt den Gewinn aus einem Free Spin auf das Bonuskonto, oft mit einer eigenen Gewinnobergrenze. Bei JackpotPiraten liegt diese Grenze nach den veröffentlichten Promotions-Bedingungen bei 200 € für einzahlungsaktivierte Freispiele und bei 75 € für Freispiele ohne Einzahlung. Wer diese Grenze überschreitet, sieht den Mehrbetrag typischerweise vom Bonuskonto wieder verschwinden. Hinzu kommt eine Umsatzbedingung: Gewinne aus Freispielen müssen mehrfach durchgespielt werden, bevor sie als echtes Geld ausgezahlt werden dürfen.
Gewinne aus Jackpots sind im lizenzierten deutschen Markt ein Sonderfall: Jackpots, die über den Stake hinausgehen, sind nach § 22a GlüStV 2021 verboten. Jeder Gewinn muss ein festes Vielfaches des Einsatzes sein. Was Spielerinnen und Spieler aus nicht lizenzierten Märkten als „progressiven Jackpot“ kennen, existiert in der GGL-lizenzierten Welt nicht. Das schmälert die maximale Gewinnhöhe pro Spin, macht aber die Gewinnstruktur vorhersehbar.
Gewinne aus Kryptowährungen, die an manchen Offshore-Plattformen angeboten werden, fallen nicht unter die Ausnahme des § 3 Nr. 38 EStG. Wertsteigerungen von Krypto-Assets, die innerhalb eines Jahres nach Anschaffung realisiert werden, sind nach § 23 EStG steuerpflichtig – erst nach Ablauf der einjährigen Spekulationsfrist sind sie steuerfrei. Wer bei einem Offshore-Anbieter mit Bitcoin oder Ethereum spielt und zwischen Einsatz und Auszahlung eine Wertsteigerung realisiert, hat eine andere steuerliche Situation als jemand, der mit Euro spielt.
Vergleich: Wie 8 Anbieter mit Gewinnen und ihrer Dokumentation umgehen
Die folgende Übersicht ordnet die Anbieter nach ihren praktischen Gesichtspunkten für Spielerinnen und Spieler, die ihre Buchführung im Griff behalten wollen.
Überblick: Lizenzierte Anbieter im Vergleich
| Anbieter | Lizenz-Art | Fokus |
|---|---|---|
| JackpotPiraten | GGL-Lizenz | Slots, 1.300+ Spiele |
| BingBong | GGL-Lizenz | Slots, 1.200+ Spiele |
| DIE SPIELBANK | Land-Lizenz | Slots, Tischspiele |
| Merkur Bets | Land-Lizenz | Slots, Tischspiele |
| Tipico Games | GGL-Lizenz | Slots |
| Wunderino | GGL-Lizenz | Slots |
| Ice Casino | Keine | Slots, Live-Tische |
| Slottica | Keine | Slots, Sport |
Die folgende Übersicht ordnet die Anbieter danach, wie sie Gewinne auszahlen, dokumentieren und steuerlich einordnen lassen – nicht nach Attraktivität, sondern nach praktischen Gesichtspunkten für Spielerinnen und Spieler, die ihre Buchführung im Griff behalten wollen.
| Anbieter | Lizenzstatus (GGL-Whitelist) | Spielangebot | Dokumentation & Auszahlung |
|---|---|---|---|
| JackpotPiraten | GGL-Erlaubnis, virtuelle Automatenspiele | Rund 1.300 Spiele von mehr als 16 Herstellern | Spielerkonto mit getrennter Echtgeld-/Bonusbuchung; Promotions-Bedingungen öffentlich |
| BingBong | GGL-Erlaubnis, virtuelle Automatenspiele | Rund 1.200 Spiele von mehr als 15 Herstellern | Eigene RTP-Übersicht auf der Seite; identische Bonusstruktur wie JackpotPiraten (gleicher Betreiber) |
| DIE SPIELBANK | Land-Erlaubnis, Online-Casinospiele + Slots | 900+ Slots, Tischspiele | Staatlicher Anbieter, Erlaubnis seit 03.11.2022; Überweisungsauszahlung dokumentiert |
| Merkur Bets | Land-Erlaubnis Schleswig-Holstein, Online-Casinospiele | Slots und Tischspiele über Merkur Bets | Schleswig-holsteinische Aufsicht; Auszahlung über SEPA |
| Tipico Games | GGL-Erlaubnis, virtuelle Automatenspiele | Slots unter Tipico-Marke | Vollständige KYC vor erster Einzahlung; Transaktionshistorie im Konto |
| Wunderino | GGL-Erlaubnis, virtuelle Automatenspiele | Slots, keine Tischspiele | Megapixel Entertainment als Konzessionär; Auszahlung über Bankkonto |
| Ice Casino | Keine GGL-Erlaubnis, Curaçao-Lizenz | Slots, Tischspiele, Live-Casino | Boni mit 40× Rollover, Freispielgewinne mit 35×; keine deutsche Spielertransparenz |
| Slottica | Keine GGL-Erlaubnis, Curaçao-Lizenz (OGL/2024/1060/0472) | Slots, Sportwetten, Live-Casino | Kein Anschluss an OASIS oder LUGAS; Auszahlungswege nicht EU-reguliert |
JackpotPiraten – GGL-lizenziert, dokumentationsfreundlich, aber kein Casino
JackpotPiraten ist nach der eigenen Werbeaussage „die erste Online Spielothek mit GGL-Lizenz“, und die Whitelist bestätigt das: Betreiber ist die DGGS Deutsche Gesellschaft für Glücksspiel mbH mit erstmaliger Erlaubnis am 27.04.2022. Im Handelsregister ist die DGGS als Amtsgericht Berlin Charlottenburg HRB 244176 B eingetragen, Sitz Moritzstraße 23, 13597 Berlin, Geschäftsführer Florian Werner. Das Angebot umfasst rund 1.300 Spiele von mehr als 16 Herstellern – eine für Slots-Verhältnisse breite Auswahl, die allerdings nur virtuelle Automatenspiele abdeckt, keine Tischspiele, was die Erlaubnis nach § 22a GlüStV 2021 auch gar nicht hergibt. Die Promotions-Bedingungen sind öffentlich einsehbar und nennen konkrete Obergrenzen für Freispielgewinne (200 € einzahlungsaktiviert, 75 € ohne Einzahlung) sowie aktuelle Aktionen wie 310 Freispiele im „Cpt Jacks Deal des Monats“ oder 5.000 Freispiele im Donnerstags-Jackpot mit nur 1× Umsatzbedingung. Für die Dokumentation gegenüber dem Finanzamt ist das praktisch: Jede Promotion ist datiert und mit konkreten Bedingungen belegt, die Transaktionshistorie im Spielerkonto führt Datum und Slot. Wer hier spielt, hat für eine spätere Erklärung alles beisammen, was Freizeitspielerinnen und Freizeitspieler überhaupt brauchen können – und die Frage nach der Steuer fällt bei einem GGL-lizenzierten Anbieter ohnehin nicht an, solange keine gewerbliche Spielertätigkeit vorliegt. Der Preis der Lizenz ist die Spielauswahl: Roulette, Blackjack und Live-Tische fehlen, weil der Erlaubnistext sie nicht hergibt.
BingBong – dasselbe Haus, andere Spielebibliothek
BingBong wird vom selben Betreiber betrieben wie JackpotPiraten – beide Plattformen gehören der DGGS Deutsche Gesellschaft für Glücksspiel mbH. Beide sind in der GGL-Whitelist unter virtuelle Automatenspiele mit bundesweit länderübergreifendem Vertriebsgebiet geführt. Trotzdem zeigt die RTP-Übersicht von BingBong einen anderen Spielebestand: rund 1.200 Spiele von mehr als 15 Herstellern, darunter die volle Novomatic-Bibliothek mit „mehr als 600 Spielen“ laut Herstellerangabe und Slots von Indigo Magic in „rund 30“ Titeln. Für die steuerliche Seite ändert das nichts: Auch BingBong ist GGL-lizenziert, und auch hier sind Gewinne aus echtem Geld nach § 3 Nr. 38 EStG für Freizeitspielerinnen und Freizeitspieler steuerfrei. Der praktische Unterschied liegt in der Spielebibliothek – wer einen bestimmten Novoline-Slot sucht, hat bei BingBong die besseren Chancen. Der Vorteil gegenüber JackpotPiraten ist gleichzeitig die Einsicht, dass beide Plattformen für die steuerliche Beurteilung identisch zu behandeln sind.
DIE SPIELBANK – staatlich, dokumentenecht, föderal lizenziert
Die Sächsische Spielbanken-GmbH & Co. KG betreibt DIE SPIELBANK als dritten lizenzierten Anbieter in dieser Übersicht, allerdings mit einem entscheidenden Unterschied: Die Erlaubnis deckt neben Slots auch Online-Casinospiele ab und stammt vom Landesverwaltungsamt Sachsen-Anhalt, nicht von der GGL – Erlaubnis laut Betreiberangabe seit dem 03.11.2022. Wer hier spielt, kann also tatsächlich Roulette und Blackjack online spielen, was JackpotPiraten und BingBong strukturell nicht dürfen. DIE SPIELBANK bezeichnet sich selbst als „der erste staatliche Anbieter für virtuelles Automatenspiel in Deutschland“, und der HTML-Titel der Seite enthält zusätzlich das Wort „Casino“ – im sichtbaren Fließtext taucht es allerdings nicht auf, dort ist konsequent von „Online-Spielbank“ und „Online Spielothek“ die Rede. Für die Steuerfrage ändert die föderale Erlaubnis nichts: Auch ein Land-konzessionierter Anbieter unterliegt dem GlüStV 2021, und auch hier sind Gewinne für Freizeitspielerinnen und Freizeitspieler steuerfrei. Der Vorteil gegenüber den GGL-Slots-Anbietern ist das vollständige Spielangebot, der dokumentarische Vorteil ist die staatliche Trägerschaft, die die Frage nach der Seriosität der Belege gegenstandslos macht.
Merkur Bets Malta – Tischspiele unter schleswig-holsteinischer Aufsicht
Merkur Bets Malta Limited betreibt Merkur Bets mit einer Land-Erlaubnis für Online-Casinospiele aus Schleswig-Holstein. Damit zählt die Plattform zu den fünf Anbietern, die in der Whitelist unter Online-Casinospiele geführt werden – und zu den wenigen, die überhaupt Roulette und Blackjack online anbieten dürfen. Die schleswig-holsteinische Aufsicht bedeutet, dass der Anbieter nicht der GGL untersteht, sondern der dortigen Glücksspielaufsicht, was praktisch kaum Auswirkungen hat: OASIS-Anbindung, vollständige KYC und das anbieterübergreifende Einzahlungslimit gelten auch hier. Für die steuerliche Einordnung ändert sich nichts, und für die Dokumentation gilt dasselbe wie bei den GGL-lizenzierten Slots-Anbietern: Die Buchung im Spielerkonto und die Transaktionshistorie reichen als Beleg aus. Der Wert dieses Anbieters liegt im Zugang zu Tischspielen unter deutscher Erlaubnis – ein kleines Segment, in dem die Auswahl begrenzt ist.
Tipico Games – Sportwetten-Marke, jetzt auch mit Slots
Tipico Games Limited betreibt games.tipico.de mit einer GGL-Erlaubnis für virtuelle Automatenspiele. Die Marke Tipico ist den meisten Spielerinnen und Spielern aus dem Sportwetten-Bereich bekannt; das Casino-Produkt ist die Erweiterung dieses Geschäftsmodells. Für die Frage Casino Gewinne versteuern ist Tipico Games ein Slots-Anbieter unter GGL-Aufsicht mit vollständiger KYC vor der ersten Einzahlung, OASIS-Anbindung und Auszahlung auf das bei der Registrierung angegebene Bankkonto. Die Whitelist führt den Anbieter unter den 34 Slots-Erlaubnissen; ein Tischspiel-Angebot gibt es nicht. Wer die Marke kennt und Slots spielen will, findet hier einen vertrauten Rahmen mit deutscher Regulierung – und für Freizeitspielerinnen und Freizeitspieler dieselbe steuerliche Situation wie bei den anderen GGL-Anbietern.
Wunderino – reiner Slots-Anbieter unter GGL-Aufsicht
Wunderino wird von Megapixel Entertainment Limited betrieben und ist in der GGL-Whitelist unter virtuelle Automatenspiele gelistet. Das Angebot beschränkt sich auf Slots, was die Erlaubnis nach § 22a GlüStV 2021 auch hergibt. Für die steuerliche Einordnung gilt, was für alle GGL-lizenzierten Slots-Anbieter gilt: Gewinne aus echtem Geld sind für Freizeitspielerinnen und Freizeitspieler steuerfrei, Gewinne aus Bonusaktionen unterliegen den im Aktionsbereich dokumentierten Umsatzbedingungen. Wunderino bietet keine Besonderheit, die die Frage Casino Gewinne versteuern berührt, abgesehen von der Tatsache, dass auch hier – wie bei allen lizenzierten Anbietern – die Auszahlung über ein EU-reguliertes Zahlungskonto laufen muss. Das schließt anonyme Auszahlungen und Kryptowährungen als Auszahlungsweg aus.
Ice Casino – nicht lizenziert, andere Regeln, andere Risiken
Ice Casino wird laut Betreiberangabe von WhiteBox B.V. mit Sitz in Curaçao betrieben (Company Number 155412). Der Anbieter ist nicht in der GGL-Whitelist geführt – das habe ich durch eine Volltextsuche über alle 166 Einträge der Whitelist vom 07.09.2026 verifiziert. Ice Casino hat also keine deutsche Erlaubnis, ist nicht an OASIS angeschlossen, unterliegt nicht dem anbieterübergreifenden Einzahlungslimit und fällt nicht unter die 5-Sekunden-Regel oder die Einsatzstaffel. Wer hier spielt, spielt nach den Regeln einer Curaçao-Lizenz, nicht nach deutschem Recht. Dazu kommen Bonusstrukturen, die im lizenzierten Markt nicht vorkommen: 40× Rollover für den Einzahlungsbonus, 35× für Gewinne aus Freispielen – Umsatzfaktoren, die im GGL-Markt unüblich sind, weil § 6b GlüStV 2021 und die Werberegeln der GGL Bonusgestaltung deutlich enger ziehen. Die Frage Casino Gewinne versteuern stellt sich hier in verschärfter Form: Die Einkünfte aus dem Spiel mögen im Einzelfall steuerfrei sein, aber die Teilnahme an einem nicht erlaubten Glücksspiel ist nach § 285 StGB eine Straftat. Die Auszahlung erfolgt zudem nicht über ein EU-reguliertes Konto im Namen der Spielerin oder des Spielers – was den ohnehin fragwürdigen Status zusätzlich verkompliziert.
Slottica – zweite Offshore-Plattform im Vergleich
Slottica wird laut Betreiberangabe von Atlantic Management B.V. mit Sitz in Curaçao unter der Lizenz OGL/2024/1060/0472 betrieben. Auch dieser Anbieter kommt in der GGL-Whitelist vom 07.09.2026 nicht vor – die Volltextsuche über alle 166 Einträge bestätigt das. Slottica kombiniert Slots, Sportwetten und Live-Casino, also genau das Produktbündel, das im deutschen Lizenzmodell nicht als GGL-Angebot existiert. Die Lizenz aus Curaçao deckt den Betrieb in Märkten außerhalb Deutschlands ab; für Spielerinnen und Spieler mit Wohnsitz in Deutschland gilt deutsches Recht, und das sieht für die Teilnahme an nicht erlaubtem Glücksspiel eine Strafbarkeit nach § 285 StGB vor. Für die Frage nach der Besteuerung gilt dasselbe wie für Ice Casino: Die rein steuerliche Einordnung mag im Einzelfall dieselbe sein, aber die Auszahlung läuft über Kanäle, die das Geldwäschegesetz und die Anforderungen des § 6b GlüStV 2021 nicht erfüllen – und die Dokumentationskette, die das Finanzamt im Zweifel verlangt, ist bei Offshore-Anbietern deutlich schwerer aufzubauen.
Wie das deutsche Lizenzsystem funktioniert
Wer versteht, warum Offshore-Casinos in dieser Übersicht als Risiko auftauchen, muss das Lizenzsystem kennen, das sie umgehen.
Die Gemeinsame Glücksspielbehörde der Länder (GGL) mit Sitz in Halle/Saale ist die zentrale Aufsichtsbehörde für lizenzierte Glücksspielangebote in Deutschland. Sie ist seit dem 1. Juli 2021 operativ tätig und gibt seither Erlaubnisse für virtuelle Automatenspiele, Sportwetten und Online-Poker nach dem Glücksspielstaatsvertrag 2021 aus. Die GGL führt die Whitelist – nicht eine schwarze Liste, wie sie für einige andere Märkte existiert. Wer in der Whitelist steht, ist erlaubt; wer nicht in der Whitelist steht, ist nicht pauschal „illegal“, aber auch nicht erlaubt. Die Behörde selbst trifft keine Aussage der Form „Marke X ist illegal“ – der einzig belastbare Beleg für „nicht lizenziert“ ist die Formulierung, dass die Marke nicht in der Whitelist geführt wird.
Der Glücksspielstaatsvertrag 2021 (GlüStV 2021) bildet den rechtlichen Rahmen. Er unterscheidet zwischen virtuellen Automatenspielen (Slots, bundesweite Erlaubnis durch die GGL), Online-Casinospielen (Tisch- und Live-Spiele, Erlaubnis eines einzelnen Bundeslandes), Sportwetten und Online-Poker. Diese Unterscheidung ist praktisch folgenreich: Ein Anbieter mit Slots-Erlaubnis darf kein Roulette anbieten, und ein Anbieter mit Land-Erlaubnis für Online-Casinospiele darf nicht bundesweit werben. Die Kategorie „Online Casino“ im umgangssprachlichen Sinn existiert in der deutschen Regulierung nicht – sie ist eine Marketingbezeichnung, kein Lizenzbegriff.
Die Einsatzobergrenzen und Spielregeln sind seit Juli 2026 neu gestaffelt. Pro Spin gilt ein Basiseinsatz von 1 €. Spielerinnen und Spieler ab 21 Jahren dürfen 3 € setzen, nach einer 90-tägigen Qualifikationsphase 5 €. Die höheren Limits sind optional – Anbieter müssen sie nicht anbieten. Das ursprüngliche Mindestalter für den erhöhten Einsatz liegt bei 21 Jahren, das Standardalter für den 1-€-Einsatz bei 18 Jahren. Eine Übergangsregelung sieht vor, dass die höheren Limits am 31. Dezember 2027 auslaufen – was die Staffelung als befristetes Instrument kennzeichnet. Daneben gelten eine 5-Sekunden-Pause zwischen den Spins, ein Verbot progressiver Jackpots und ein Verbot des gleichzeitigen Spielens auf mehreren Konten.
Die Spielersperrsysteme OASIS und LUGAS sind das zweite Standbein der Regulierung. OASIS ist die Spielersperrdatei, in der sich Spielerinnen und Spieler selbst sperren oder von Anbieterseite gesperrt werden können; jeder lizenzierte Anbieter muss vor der ersten Einzahlung abfragen, ob eine Sperre vorliegt. LUGAS (Limitdatei und Aktivitätsdatei) setzt das anbieterübergreifende Einzahlungslimit von monatlich 1.000 € durch und verhindert Parallelspiel auf mehreren Konten. Beide Systeme greifen nur bei lizenzierten Anbietern – Offshore-Plattformen sind nicht angeschlossen, was ihre Attraktivität für Spielerinnen und Spieler mit Sperre erklärt und gleichzeitig den Spielerschutz untergräbt.
Die Geldwäschevorschriften schreiben seit dem GlüStV 2021 vor, dass Ein- und Auszahlungen nur über ein Konto im Namen der Spielerin oder des Spielers bei einem EU-regulierten Zahlungsdienstleister laufen dürfen. Anonyme Zahlungsmittel wie Kryptowährungen sind im lizenzierten Markt ausgeschlossen. Das ist der Grund, warum ein deutsches Casino kein Bitcoin-Zahlungen entgegennimmt – nicht aus technischer Unfähigkeit, sondern aus regulatorischer Pflicht.
Die Einsatzsteuer beträgt nach § 38 RennwLottG 5,3 % auf jeden Einsatz bei virtuellen Automatenspielen. Das ist eine Steuer, die der Anbieter abführt, nicht die Spielerin oder der Spieler. Sie hat daher keine direkte Auswirkung auf die Frage, ob ein Gewinn versteuert werden muss – sie schmälert lediglich die Marge des Anbieters.
Welche Regeln den Spielerschutz betreffen
Der Spielerschutz ist kein Anhängsel der Regulierung, sondern ihr Kern. Drei Elemente verdienen eigene Aufmerksamkeit:
Das anbieterübergreifende Einzahlungslimit von 1.000 € pro Monat gilt ab Werk. Eine Erhöhung ist nur möglich, wenn die Spielerin oder der Spieler eine wirtschaftliche Leistungsfähigkeit nachweist – also etwa ein geregeltes Einkommen und keine Schulden. Die Reduktion des Limits kann jederzeit vorgenommen werden; eine Erhöhung erst nach erneuter Prüfung. Das Limit wird über die Limitdatei im LUGAS-System durchgesetzt und gilt kumulativ über alle Anbieter hinweg. Wer also bei zwei lizenzierten Anbietern spielt, kann nicht 1.000 € bei jedem einzahlen, sondern insgesamt nur 1.000 €.
OASIS, die Spielersperrdatei, funktioniert nach einem einfachen Prinzip: Wer gesperrt ist, kann nirgendwo im lizenzierten Markt spielen. Die Sperre kann auf Antrag der Spielerin oder des Spielers erfolgen (Selbstsperre, mindestens ein Jahr) oder durch den Anbieter ausgesprochen werden, wenn Anzeichen für problematisches Spielverhalten vorliegen (Fremdsperre). Beide Sperrformen sind im gesamten GGL-Markt wirksam. Die Abfrage erfolgt vor jeder Auszahlung und bei jeder Anmeldung – eine Umgehung ist im lizenzierten System nicht möglich.
Die Einsatzstafel und die 5-Sekunden-Regel begrenzen, wie schnell und wie viel pro Spin gesetzt werden kann. Beide Regeln wirken unmittelbar auf die Gewinnhöhe pro Spin: Der maximale Gewinn ist das Vielfache des Höchsteinsatzes, und die Pause zwischen zwei Spins bremst die Frequenz. Wer mit 5 € Einsatz spielt, kann pro Spin maximal 5 € × festes Vielfaches des Slots gewinnen, was bei vielen Slots unter 100 € liegt. Der Traum vom Sieben-Stellen-Gewinn pro Spin, wie ihn Offshore-Casinos mit progressiven Jackpots bewerben, ist im lizenzierten Markt strukturell ausgeschlossen.
Zahlungswege und Auszahlungsgeschwindigkeit
Die Auszahlung von Gewinnen läuft im lizenzierten Markt über wenige, klar definierte Kanäle. Standard ist die SEPA-Überweisung auf das bei der Registrierung angegebene Bankkonto. Die GGL schreibt vor, dass Auszahlungen nur auf das Konto gehen dürfen, von dem auch die Einzahlung kam – das verhindert Geldwäsche und schützt die Spielerin oder den Spieler vor ungewollten Empfängern. E-Wallets wie Skrill oder Neteller, die im internationalen Markt verbreitet sind, werden nur eingeschränkt unterstützt; viele lizenzierte deutsche Anbieter akzeptieren sie gar nicht. Kryptowährungen sind als Ein- und Auszahlungsweg ausgeschlossen.
Die Auszahlungsdauer hängt vom Anbieter und vom gewählten Weg ab. Bei den lizenzierten Slots-Anbietern wie JackpotPiraten oder BingBong ist die Auszahlung über SEPA typischerweise innerhalb von ein bis drei Bankarbeitstagen abgeschlossen. Die staatliche Sächsische Spielbank gibt auf DIE SPIELBANK keine eigene Bearbeitungszeit an, was bei einem staatlichen Anbieter eine kürzere Bearbeitung erwarten lässt als bei einem privaten Betreiber. Wer eine Auszahlung anfordert, sollte beachten, dass die KYC-Verifizierung (Kenntnisnahme der Identität) vor der ersten Auszahlung abgeschlossen sein muss – wer sich erst bei der Auszahlungsanforderung ausweist, verzögert die Überweisung um einige Tage.
Welche Belege das Finanzamt im Zweifel verlangt: Die Spielerin oder der Spieler sollte die Transaktionshistorie des Spielerkontos, die Gewinnbestätigung pro Spin oder Spielrunde und den Kontoauszug der Bank mit der Eingangsbuchung der Auszahlung aufbewahren. Bei Gewinnen aus Bonusaktionen kommen die Promotions-Bedingungen und der Nachweis der Umsatzbedingung dazu. Wer bei einem Offshore-Anbieter spielt, hat diese Kette selten vollständig – die Auszahlung läuft oft über zwischengeschaltete Zahlungsdienstleister, der Kontoauszug zeigt eine unklare Herkunft, und der Anbieter selbst gibt keine deutsche Steuerbescheinigung. Das macht die nachträgliche Dokumentation im Streitfall aufwendig bis unmöglich.
Was es wirklich kostet, einen Bonus freizuspielen
Die Rechnung, die ein Bonus erfordert, ist die Mathematik, die im Marketing nirgends steht. Für die lizenzierten Anbieter in dieser Übersicht gibt es kaum öffentliche Bonuszahlen – die meisten Aktionen sind Freispiel-Pakete, deren Wert sich aus dem Produkt von Spin-Anzahl und Spin-Wert ergibt. Beispiel: Wer bei JackpotPiraten im Donnerstags-Jackpot 5.000 Freispiele für Hot Chance gewinnt, muss den Gewinn nur 1× umsetzen, bevor er ausgezahlt werden kann. Bei 200 € Obergrenze für einzahlungsaktivierte Freispiele und 75 € für Freispiele ohne Einzahlung liegt der maximale Auszahlungsbetrag aus diesen Aktionen entsprechend.
Für die Offshore-Anbieter im Vergleich sind die Bonuszahlen offener kommuniziert. Ice Casino nennt 40× Rollover für den Einzahlungsbonus und 35× für Gewinne aus Freispielen. Slottica veröffentlicht vergleichbare Strukturen, ohne dass die Werte hier zitiert werden. Setzt man für eine Rechnung die Ice-Casino-Werte an: Wer 100 € einzahlt und einen 100-€-Bonus annimmt, muss 100 € × 40 = 4.000 € durchspielen, bevor eine Auszahlung möglich ist. Bei einem angenommenen Spin-Einsatz von 1 € entspricht das 4.000 Spins. Pro Spin dauert es im lizenzierten Markt mindestens 5 Sekunden; bei Offshore-Plattformen gibt es diese Pause nicht. Wenn man trotzdem mit 5 Sekunden pro Spin rechnet, ergeben sich 4.000 × 5 = 20.000 Sekunden, also rund 5,6 Stunden reiner Spielzeit – sofern man die Gewinn- und Verlustzyklen des Slots ignoriert.
Diese Stunden sind die Untergrenze, nicht die Realität. Wer zwischen den Spins Entscheidungen trifft, zwischen Slots wechselt oder Pausen macht, verlängert die Zeit. Wer mit höherem Einsatz spielt, reduziert die Spin-Anzahl, riskiert aber schneller, das eigene Budget zu verlieren. Die Frage „wie lange dauert es, den Bonus freizuspielen“ hat also eine rechnerische Antwort und eine praktische – und die praktische ist fast immer länger als die rechnerische.
Was das Jahr 2026 an Veränderungen gebracht hat
Die Einsatzstafel mit 1 €, 3 € und 5 € gilt seit dem 1. Juli 2026. Die Staffelung ersetzt die vorherige pauschale 1-€-Obergrenze, die seit 2021 galt. Die Neuerung ist befristet bis zum 31. Dezember 2027; danach fällt die Staffelung zurück auf die ursprüngliche 1-€-Grenze, sofern keine Verlängerung beschlossen wird. Die Whitelist der GGL wächst monatlich – der Stand 07.09.2026 weist 166 Einträge aus, davon 34 unter virtuelle Automatenspiele, 5 unter Online-Casinospiele, 5 unter Online-Poker und 27 unter Sportwetten.
Der Marktmonitor der GGL für Q1 und Q2 2026 zeigt für virtuelle Automatenspiele ein Spieleinsatzvolumen von 1.201 Mio. € bzw. 1.214 Mio. €. Das sind die einzigen Quartalszahlen, die im Tätigkeitsbericht 2025 für das laufende Jahr ausgewiesen werden; die GGL selbst weist darauf hin, dass für 2025 keine eigenständigen Kennzahlen zur Größe des illegalen Marktes ausgewiesen werden, sondern nur die 23 %-Schätzung für 2024. Das bedeutet eine Kanalisierungsquote von 77 % – also 77 % des Online-Glücksspielvolumens fließen in den regulierten Markt, 23 % in den nicht regulierten. Diese Zahl ist die wichtigste Kenngröße für das Funktionieren des deutschen Lizenzmodells: Ein Viertel des Marktes findet weiterhin außerhalb der Aufsicht statt.
Was ein Gewinn wirklich mit der Steuer macht
Die Frage Casino Gewinne versteuern ist im deutschen Recht für die meisten Fälle eine einfache Frage mit einer einfachen Antwort: nein. § 3 Nr. 38 EStG klammert Gewinne aus Glücksspielen einschließlich Lotterien und Wetten von der Einkommensteuer aus, sofern die Spielerin oder der Spieler nicht gewerblich spielt. Was im Inland lizenziert angeboten wird, fällt unter diese Ausnahme. Was im Inland nicht lizenziert angeboten wird, fällt nicht automatisch unter die Ausnahme – die Ausnahme greift ihrem Wortlaut nach für „Einnahmen aus Glücksspiel“, aber die Frage, ob eine steuerliche Erfassung dieser Einnahmen verlangt wird, hängt von der Einordnung als Einkunft aus Gewerbebetrieb oder als sonstige Einkunft ab, nicht von der Lizenz.
Für Freizeitspielerinnen und Freizeitspieler ändert sich durch die Lizenz also nichts an der Besteuerung – sie bleibt aus. Der praktische Unterschied liegt in der Belegkette: Lizenzierte Anbieter dokumentieren ihre Gewinne so, dass die Spielerin oder der Spieler die Daten bei einer eventuellen Rückfrage des Finanzamts vorlegen kann. Offshore-Anbieter tun das in der Regel nicht, oder die Dokumentation ist nicht kompatibel mit den Anforderungen einer deutschen Betriebsprüfung.
Für gewerbliche Spielerinnen und Spieler, deren Spiel einen steuerlich relevanten Umfang annimmt, gelten andere Regeln. Hier reicht der Überblick dieses Textes nicht; ein Steuerberater ist in diesem Fall keine Empfehlung, sondern eine Notwendigkeit.
Für Kryptowährungen, die an Offshore-Plattformen eine Rolle spielen, gilt die allgemeine Spekulationsfrist nach § 23 EStG. Eine Krypto-Position, die innerhalb eines Jahres nach Anschaffung mit Gewinn verkauft wird, ist steuerpflichtig; nach Ablauf eines Jahres ist sie steuerfrei. Wer bei einem Offshore-Anbieter mit Bitcoin spielt und zwischen Einsatz und Auszahlung eine Wertsteigerung realisiert, hat eine andere steuerliche Situation als jemand, der mit Euro spielt. Auch hier ist die Antwort keine pauschale Steuerfreiheit.
Welche Belege die Auszahlung liefert
Die Auszahlung über das lizenzierte Casino läuft über das Bankkonto der Spielerin oder des Spielers. Auf dem Kontoauszug erscheint eine SEPA-Überweisung mit dem Namen des Anbieters als Zahlungspflichtigem und dem Verwendungszweck, der in der Regel einen Hinweis auf die Auszahlung enthält. Das ist der erste Beleg in der Kette.
Die Transaktionshistorie im Spielerkonto enthält Datum, Uhrzeit, Slot-Titel und Bruttogewinn pro Spin oder Spielrunde. Bei JackpotPiraten und BingBong lässt sich diese Historie bis zum Beginn des Spielerkontos zurückverfolgen; ältere Daten werden nach den Löschfristen der DSGVO entfernt. Wer eine Auszahlung anfordert, bekommt zusätzlich eine Auszahlungsbestätigung per E-Mail, die den ausgezahlten Betrag, das Datum und das Zielkonto enthält.
Die Promotions-Bedingungen sind der dritte Baustein. Bei jeder Bonusaktion dokumentiert der Anbieter den Aktionszeitraum, die Umsatzbedingungen und die Obergrenze für Gewinne aus Freispielen. Wer eine Auszahlung aus einem Bonus beantragt, sollte die zugehörige Aktion in den eigenen Unterlagen behalten – der Anbieter entfernt sie nach Ende der Aktion aus seinem News-Bereich.
Für das Finanzamt ist im Zweifel die Kombination aus Bankkonto-Auszug, Spielerkonto-Historie und Promotions-Bedingungen ausreichend. Wer eine größere Auszahlung erhält und sichergehen will, kann die Belege zusätzlich als PDF aus dem Spielerkonto exportieren und gemeinsam mit dem Kontoauszug ablegen – ein Aufwand, der nur in Ausnahmefällen nötig ist.
Was die Begriffe hinter den Anbieternamen bedeuten
Wer die lizenzierten von den nicht lizenzierten Anbietern unterscheiden will, muss die Begriffe kennen, mit denen die Aufsicht arbeitet.
GGL (Gemeinsame Glücksspielbehörde der Länder): Bundesweite Aufsichtsbehörde für Glücksspiel mit Sitz in Halle/Saale, operativ seit 1. Juli 2021.
GlüStV 2021 (Glücksspielstaatsvertrag 2021): Der Staatsvertrag, der seit dem 1. Juli 2021 die Regulierung von Glücksspiel in Deutschland auf eine einheitliche Basis stellt. Er löst die Vorgängerregelung von 2012 ab.
Virtuelle Automatenspiele: Slots, also Spielautomaten, die online angeboten werden. Lizenzierung durch die GGL mit bundesweiter Erlaubnis.
Online-Casinospiele: Tisch- und Live-Spiele wie Roulette, Blackjack und Baccarat. Lizenzierung durch ein einzelnes Bundesland; bundesweite Werbung ist nicht erlaubt.
OASIS (Onlineabfrage Spielerstatus): Bundesweite Spielersperrdatei, die Selbst- und Fremdsperren für den gesamten lizenzierten Markt verwaltet.
LUGAS (Limitdatei und Aktivitätsdatei): System zur Durchsetzung des anbieterübergreifenden Einzahlungslimits und zur Verhinderung von Parallelspiel.
Whitelist: Liste der GGL, in der alle erlaubten Anbieter und Spielformen verzeichnet sind. Stand 07.09.2026: 166 Einträge insgesamt.
§ 285 StGB (Strafgesetzbuch): Strafbarkeit der Teilnahme an nicht erlaubtem Glücksspiel – Freiheitsstrafe bis zu sechs Monaten oder Geldstrafe. Die Norm ist praktisch vor allem für die Operatoren relevant; für Spielerinnen und Spieler ist sie ein Risiko, kein Mittel der Verfolgung.
§ 3 Nr. 38 EStG (Einkommensteuergesetz): Ausnahme von der Einkommensteuer für Einnahmen aus Glücksspiel, sofern kein gewerblicher Zusammenhang besteht.
§ 23 EStG: Besteuerung privater Veräußerungsgeschäfte, relevant für Kryptowährungen mit Haltefrist von einem Jahr.
§ 22a GlüStV 2021: Regelungen zu virtuellen Automatenspielen, einschließlich Verbot von Tischspielen und Jackpots.
§ 38 RennwLottG: Einsatzsteuer auf virtuelle Automatenspiele in Höhe von 5,3 % pro Spin.
Häufige Fragen zum Thema Casino Gewinne versteuern
Müssen Gewinne aus einem lizenzierten Online-Casino in Deutschland versteuert werden?
Nein, solange die Spielerin oder der Spieler nicht gewerblich spielt. § 3 Nr. 38 EStG klammert Einnahmen aus Glücksspiel von der Einkommensteuer aus, und lizenzierte Anbieter fallen unter diese Ausnahme. Die Frage stellt sich praktisch nur bei sehr hohen Einkünften, die auf eine gewerbliche Tätigkeit hindeuten – in solchen Fällen ist eine Rücksprache mit dem Finanzamt oder einem Steuerberater sinnvoll.
Gilt für Glücksspielgewinne die gleiche Steuerpflicht wie für Kapitalerträge?
Nein. Kapitalerträge unterliegen der Abgeltungsteuer von 25 %, Glücksspielgewinne sind für Freizeitspielerinnen und Freizeitspieler steuerfrei. Beide Einkunftsarten werden im Einkommensteuergesetz getrennt behandelt; eine Verrechnung von Verlusten aus Glücksspiel mit Gewinnen aus Kapitalanlagen ist nicht möglich. Die Auszahlung wird auf dem Bankkonto auch nicht als Kapitalertrag, sondern als reguläre Überweisung gebucht.
Wie weist man dem Finanzamt einen Gewinn aus einem Online-Casino nach?
Bei einem lizenzierten Anbieter reichen die Transaktionshistorie des Spielerkontos, die Auszahlungsbestätigung und der Bankkonto-Auszug als Belege. Bei Gewinnen aus Bonusaktionen kommen die Promotions-Bedingungen dazu. Bei Offshore-Anbietern ist die Belegkette oft lückenhaft, weil weder die Anbieter eine deutsche Steuerbescheinigung ausstellen noch die Auszahlungswege über ein EU-reguliertes Konto laufen.
Ändert sich die Rechtslage, wenn der Gewinn bei einem nicht lizenzierten Anbieter erzielt wurde?
Die steuerliche Seite bleibt für Freizeitspielerinnen und Freizeitspieler dieselbe. Was sich ändert, ist die strafrechtliche Seite: Die Teilnahme an nicht erlaubtem Glücksspiel ist nach § 285 StGB eine Straftat. In der Praxis verfolgt die Justiz vor allem die Anbieter; für Spielerinnen und Spieler ist die Norm ein Risiko, das durch die Teilnahme entsteht, auch wenn es selten verfolgt wird.
Müssen auch Gewinne aus Freispielen oder Boni versteuert werden?
Für Freizeitspielerinnen und Freizeitspieler nein – die Ausnahme des § 3 Nr. 38 EStG greift auch hier. Praktisch relevant ist allerdings die Umsatzbedingung, die der Anbieter an den Bonus knüpft: Gewinne aus Freispielen müssen mehrfach durchgespielt werden, bevor sie ausgezahlt werden dürfen. Bei JackpotPiraten liegt diese Obergrenze bei 200 € für einzahlungsaktivierte Freispiele und bei 75 € für Freispiele ohne Einzahlung.
Ab welcher Gewinnhöhe wird eine Angabe in der Steuererklärung relevant?
Eine pauschale Grenze gibt das Einkommensteuergesetz nicht. Relevant wird die Angabe erst, wenn der Gewinn den Charakter einer gewerblichen Spielertätigkeit annimmt – also regelmäßig, mit systematischem Ansatz und in einer Höhe, die über das hinausgeht, was eine Freizeitspielerin oder ein Freizeitspieler üblicherweise erzielt. Solange das nicht der Fall ist, ist die Angabe nicht erforderlich. Im Zweifel entscheidet das Finanzamt im Einzelfall, und ein Steuerberater hilft, die Schwelle richtig einzuschätzen.
Erstellt von der Redaktion von „Casino Steuern Info”.